В Казахстане готовят масштабную реформу страхования: новый закон затронет 10 кодексов и 35 законов
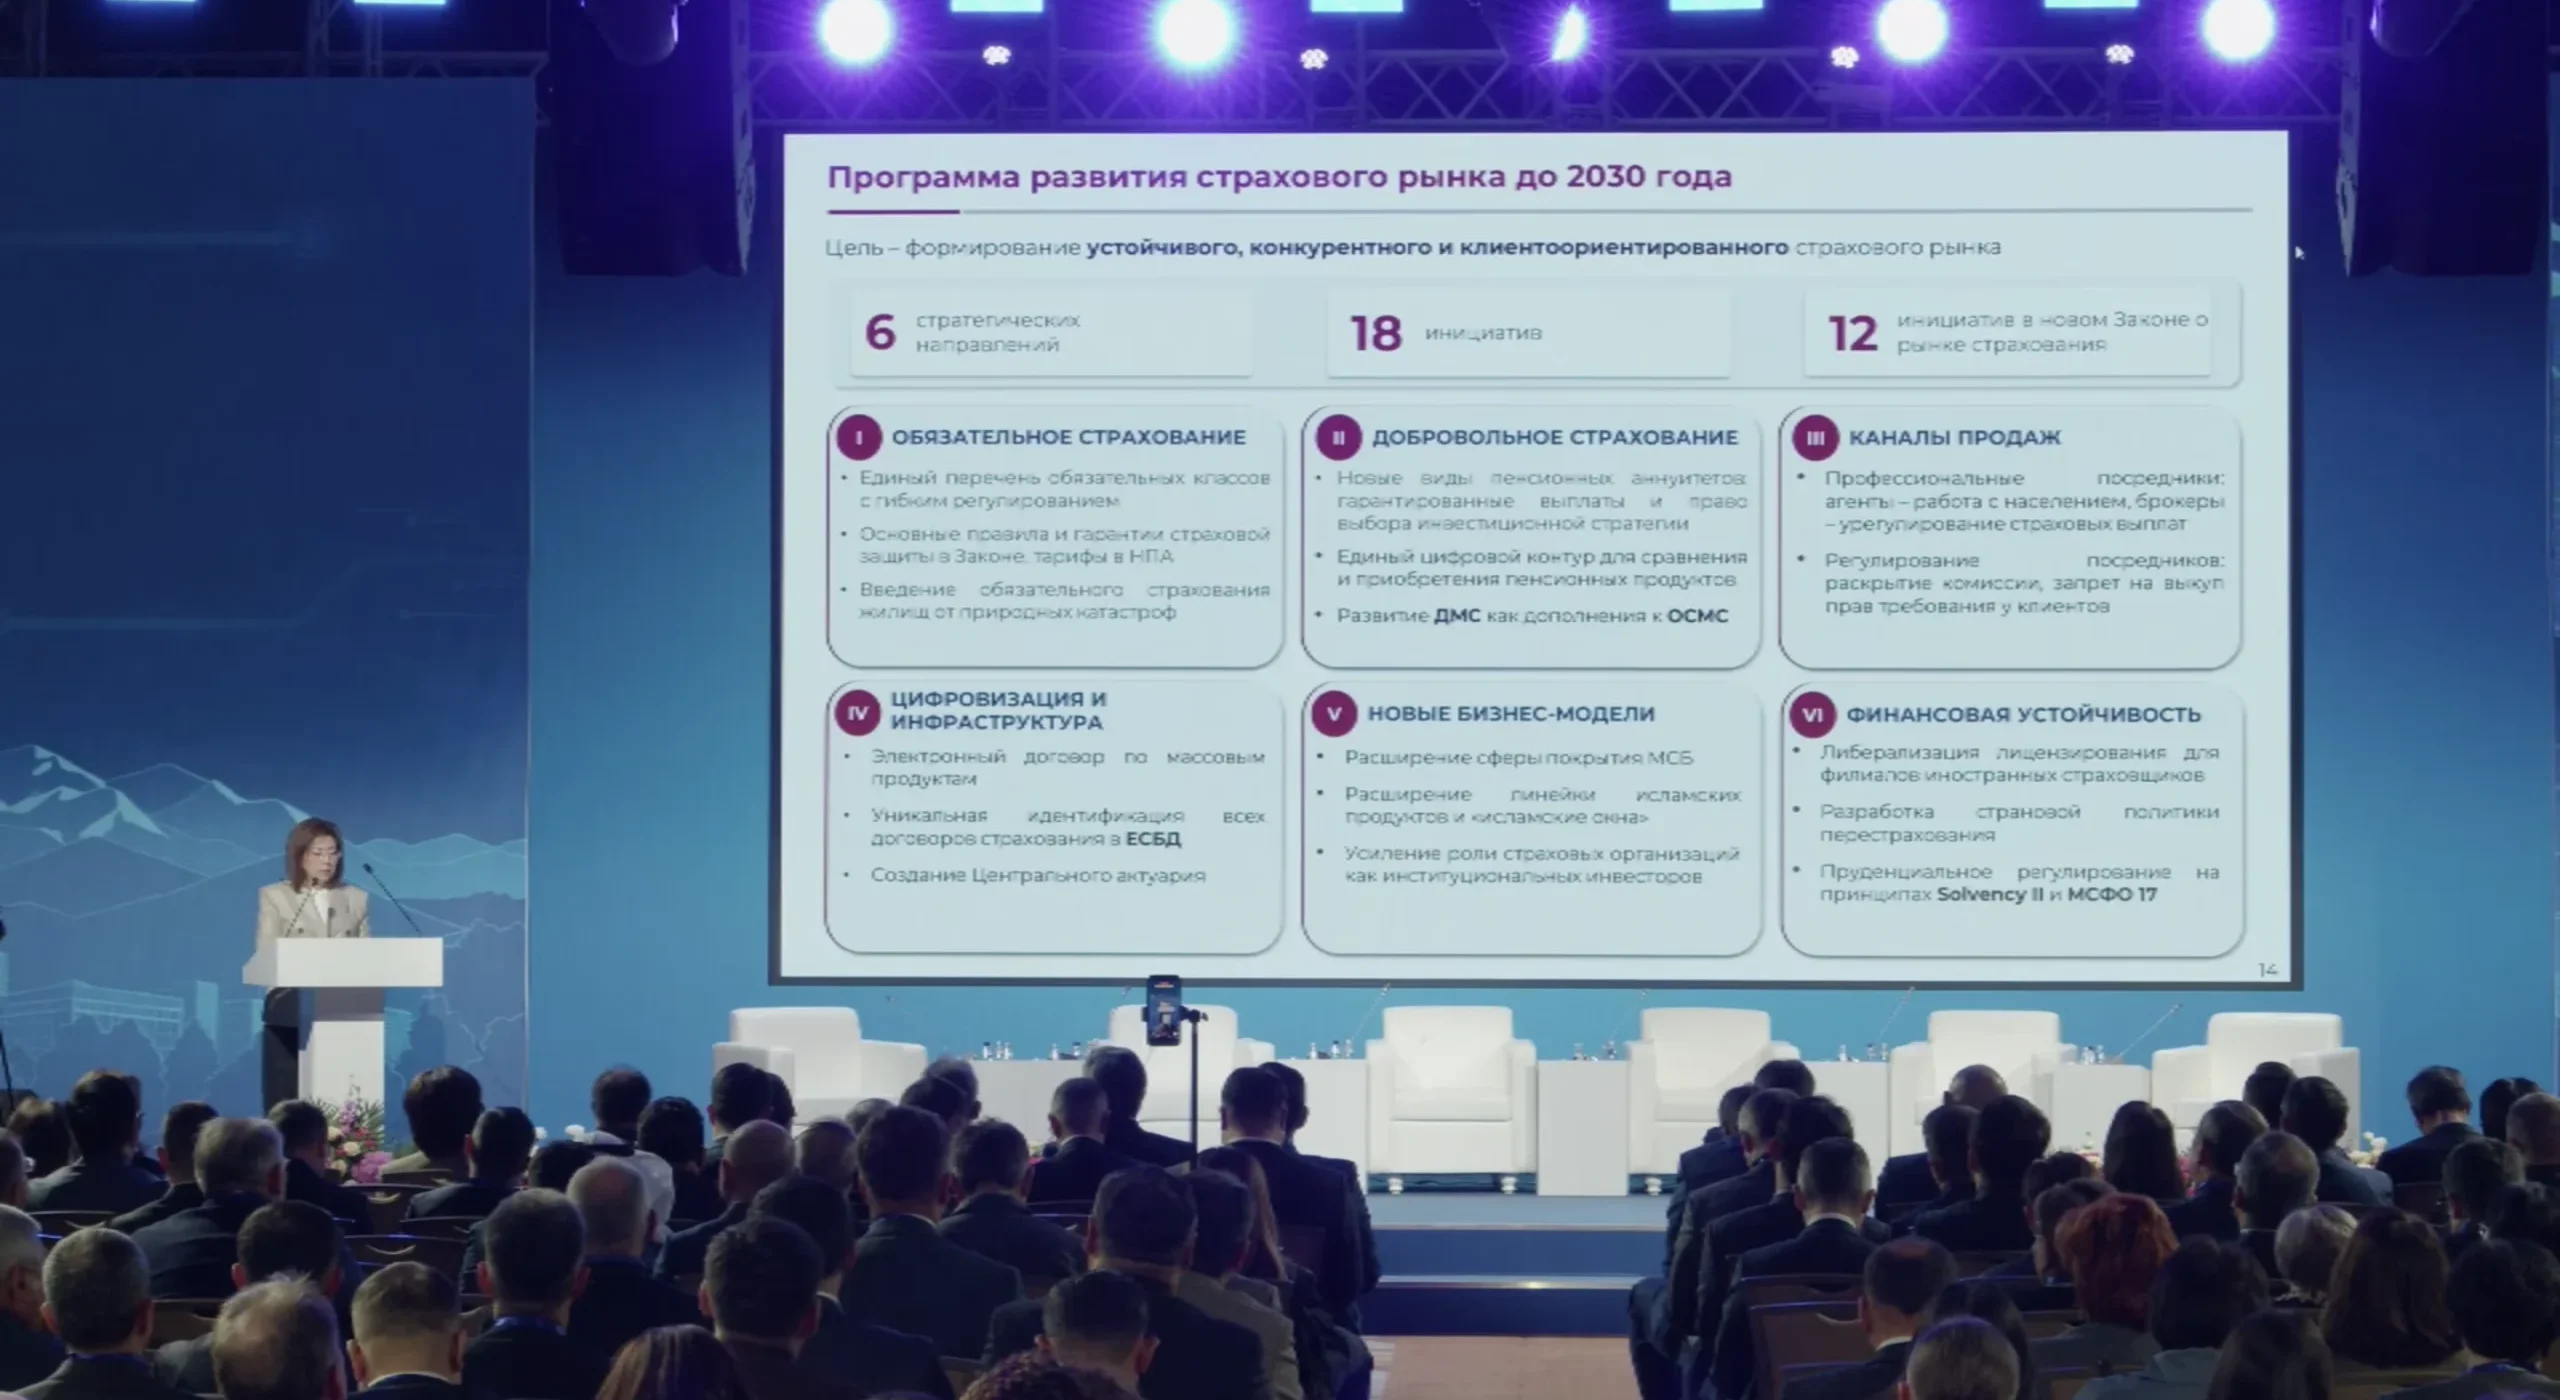
В Казахстане разработали новый закон «О рынке страхования», который предусматривает введение обязательного страхования жилья от природных катастроф, расширение пенсионных аннуитетов и изменение правил работы страховых компаний. Одновременно планируется масштабная реформа фондового рынка, включая передачу части пенсионных активов частным управляющим. Основные положения преобразований представила глава Агентства по регулированию и развитию финансового рынка Мадина Абылкасымова на Конгрессе финансистов Казахстана в Алматы, сообщает Exclusive.kz.
Представленные регулятором программы развития рынка капитала и страхового рынка до 2030 года включают в общей сложности 53 инициативы по 13 стратегическим направлениям. Значительную часть изменений планируется закрепить в двух новых законах.
Наиболее масштабные законодательные изменения затронут страховой сектор. Проект нового закона «О рынке страхования» состоит из 13 разделов, 40 глав и 276 статей. Его принятие потребует изменений в 10 кодексах, 35 законах и примерно 90 нормативных правовых актах. Документ разрабатывается с учётом 25 международных принципов страхового надзора.
Программа развития страхового рынка предусматривает 18 инициатив по шести направлениям, 12 из которых должны войти в новый закон.
Одно из наиболее значимых изменений – введение обязательного страхования жилья от природных катастроф. В соответствии с утверждённой программой, сначала систему планируется запустить в пилотном режиме в трёх регионах, а затем распространить на 16 регионов, подверженных соответствующим рискам. Предполагается, что ежегодный страховой взнос составит от 2 до 20 тысяч тенге в зависимости от уровня риска, а выплата при наступлении страхового случая — 500-кратный размер взноса. Exclusive.kz уже писал об этом более подробно ранее: «Спасет ли ваше жилье принудительное страхование?».
Помимо этого предлагается объединить регулирование обязательных видов страхования в единую систему. Общие правила и гарантии будут устанавливаться непосредственно законом, а отдельные параметры, включая тарифы, корректироваться подзаконными актами.
Изменения затронут и пенсионное страхование. Регулятор намерен расширить линейку пенсионных аннуитетов, в том числе за счёт продуктов с инвестиционной составляющей и возможностью выбора инвестиционной стратегии. Предусмотрены создание единого цифрового инструмента для сравнения и приобретения пенсионных продуктов и развитие добровольного медицинского страхования как дополнения к ОСМС.
Что изменится для страховых компаний
Ещё одним направлением станет изменение порядка работы страховых посредников. Планируется разграничить полномочия агентов и брокеров, установить дополнительные требования к раскрытию комиссионных вознаграждений и запретить выкуп прав требования страховых выплат у клиентов.
Кроме того, предлагается создать независимый Актуарный центр для экспертизы страховых тарифов и оценки финансовых рисков. Функции Фонда гарантирования страховых выплат предполагается расширить, в том числе в части урегулирования обязательств страховщиков.
Страховые компании смогут активнее инвестировать средства в экономику. Для них планируется расширить перечень разрешённых финансовых инструментов, включая инфраструктурные проекты. Предусмотрены также развитие исламского страхования, упрощение допуска иностранных страховщиков и переход к риск-ориентированному надзору по принципам Solvency II.
Отдельное внимание уделено цифровизации. Электронные договоры должны стать основным форматом массовых страховых продуктов, а Единая страховая база данных – общей инфраструктурой для идентификации договоров, обмена информацией и урегулирования выплат.
Пенсионные активы и фондовый рынок
Одновременно АРРФР представило программу развития рынка капитала до 2030 года. Она охватывает семь стратегических направлений и 35 инициатив, из которых 16 предусматривается закрепить в новом законе «О рынке капитала».
Среди ключевых изменений – передача части пенсионных активов в частное мандатное управление, развитие коллективных инвестиционных фондов и ETF, упрощение выпуска облигаций и расширение доступа малого и среднего бизнеса к фондовому рынку. Для предпринимателей планируется создать единое цифровое окно выхода на рынок акций и внедрить институт спонсоров листинга, которые будут сопровождать небольшие компании при публичном размещении ценных бумаг.
На вторичном рынке акций предполагается внедрение механизма заимствования ценных бумаг для коротких продаж и расширение доступа международных депозитариев к казахстанским акциям. Также предусматриваются развитие секьюритизации, рынка производных инструментов, токенизации активов и цифровых финансовых продуктов.
Для финансовых организаций, испытывающих трудности, предлагается ввести процедуры предварительно согласованной реструктуризации задолженности, усовершенствовать механизмы банкротства и усилить защиту интересов держателей облигаций.
Банковское кредитование и искусственный интеллект
По словам Абылкасымовой, необходимость развития альтернативных источников финансирования связана в том числе с изменением структуры банковского кредитования. Активы банков Казахстана достигли 76,8 трлн тенге, увеличившись на 8,6%. Выдача новых кредитов бизнесу выросла на 19,5%, тогда как потребительское кредитование сократилось на 4,3%.
В рамках цифровой трансформации регулятор разработал более 50 надзорных сервисов, – в частности, платформу FinAI, использующую искусственный интеллект.
Обе программы развития финансового рынка уже утверждены АРРФР и Национальным банком в конце октября. При этом предусмотренные ими законодательные изменения ещё предстоит принять. Проекты законов «О рынке страхования» и «О рынке капитала» планируется внести в Курултай до конца 2026 года.
Фото: скриншот трансляции
Все комментарии проходят предварительную модерацию редакцией и появляются не сразу.