Город на продажу: как Алатау хотят заставить финансировать самого себя
Алатау хотят превратить в город, который будет привлекать деньги на собственное развитие. Для этого здания, предприятия и другие активы предлагают превращать в инвестиционные инструменты и продавать более широкому кругу инвесторов. Exclusive.kz выяснил, как должен работать этот «бесконечный двигатель» и чего ему пока не хватает.
- Алатау хотят превратить в город, финансирующий своё развитие за счёт токенизации активов и продажи цифровых инструментов инвесторам.
- Идея реализуется через создание цифрового реестра активов, привязку к городской информационной системе и токенизацию прав на активы.
- Госрегулятор: закон об особом режиме Алатау позволяет администрации устанавливать правила цифровых активов по согласованию с Нацбанком и финансовым регулятором; однако блокчейн не меняет правовую природу собственности.
- На дискуссии в Алматы участвовали представители Alatau City Authority, Нацбанка, KASE, МФЦА и банков; идеи озвучил директор Департамента цифровой экономики Арман Асакаев.
- Касым-Жомарт Токаев поручил обеспечить стартовую инфраструктуру Алатау и доп. госзаимствования до формирования устойчивой доходной базы; дороги, вода и электричество должны появиться раньше частного капитала.
- К примеру, к 2026-2027 годам запланировано 21 проект на 365,1 млрд тенге; в целом инфраструктурные проекты до 2050 года оцениваются в 10,4 трлн тенге (3,1 трлн — до 2030 года).
- В Казахстане развивается рынок цифровых активов: с 1 мая действует новое регулирование; KASE запустила площадку для цифровых финансовых активов и планирует перенести туда облигации и долг компаний.
Идея использовать цифровые активы для развития Алатау сама по себе не нова. В июле Exclusive.kz уже разбирал, зачем городу дали особый режим и почему именно в нём власти решили поэкспериментировать с новыми способами привлечения инвестиций. Теперь же постепенно становится понятней сама финансовая механика создания нового города: как, по задумке авторов, не просто привести деньги один раз, а запустить постоянный цикл, при котором уже созданные активы помогают финансировать следующие.
Для Алатау это важно из-за масштабов стройки. Правительство оценивает необходимые инфраструктурные проекты до 2050 года в 10,4 трлн тенге, из которых 3,1 трлн планируется реализовать до 2030 года. Только на 2026-2027 годы запланирован 21 проект на 365,1 млрд тенге – подстанции, водозабор, газопроводы и другая базовая инфраструктура.
При этом полностью заменить государственные деньги частными инвестициями по-прежнему никто не обещает. В июне Касым-Жомарт Токаев прямо поручил обеспечить Алатау стартовой инфраструктурой и допустил дополнительные государственные заимствования, пока у города не появится устойчивая доходная база. Он отметил, что дороги, вода и электричество должны появиться раньше, чем частный капитал сможет полноценно финансировать остальное.
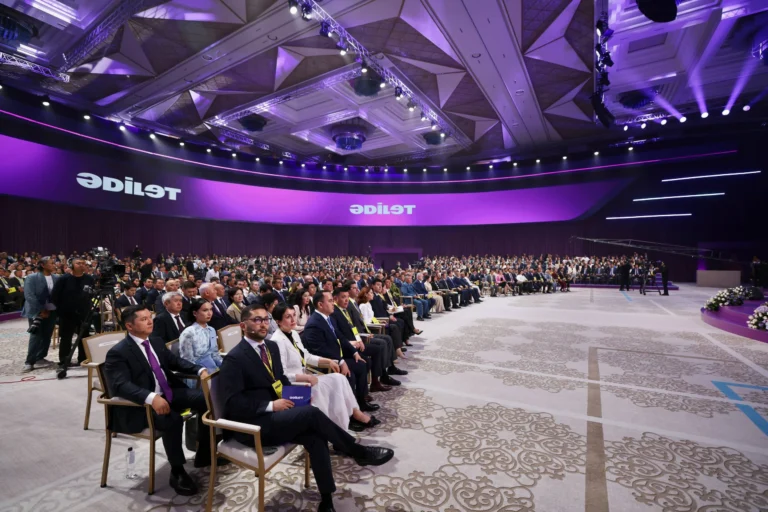
На прошедшем в Алматы Central Asia Fintech Summit представители Alatau City Authority, Нацбанка, KASE, МФЦА и банков описали разные части такой системы — превращать активы города в финансовый инструмент, продавать их инвесторам и затем использовать полученные средства для следующих проектов.
По задумке, сначала будет появляться реальный объект, затем его цифровая копия и запись о связанных с ним правах, после чего под этот актив можно будет привлекать капитал. Полученные деньги предполагается вкладывать в новые объекты, которые затем можно использовать таким же образом.
«Мы фиксируем право на актив в блокчейне, после чего эту цифровую запись можно использовать для передачи прав. Затем мы привлекаем средства и строим ещё больше физической инфраструктуры. Так мы, по сути, запускаем бесконечный двигатель строительства города и сможем достичь наших показателей почти в два миллиона жителей и миллион рабочих мест», – раскрыл идею директор Департамента цифровой экономики Alatau City Authority Арман Асакаев.
Как стройку будут превращать в деньги?
Самый понятный пример – реализация недвижимости. Сегодня крупный жилой комплекс, логистический центр или завод обычно финансируют девелопер, банк или крупный инвестор. Покупателями же в таком случае могут быть только те, кто будет построенный объект эксплуатировать.
В новой модели право на объект, будущий доход от него либо долг компании можно будет оформить в виде множества «цифровых единиц» и предложить большему числу покупателей – уже не только тем, кто будет в этой недвижимости жить или работать, но и тем, кто хочет извлекать прибыль иным способом (например, ждать, когда стоимость объекта вырастет и потом его перепродавать). Это называется токенизацией.
Реальный объект никуда не исчезает и сам по себе не превращается в криптовалюту. Цифровую форму получает связанное с ним право: например, право требования, долговое обязательство или доля в будущих доходах. Так можно уменьшить минимальную сумму входа и потенциально расширить круг инвесторов.
При этом важно отметить, что токенизация не сделает плохой проект привлекательным: инвестор всё равно смотрит на его доходность и риски. Её смысл состоит лишь в том, чтобы упростить доступ к уже имеющим ценность активам: снизить порог входа, разделить инвестицию на небольшие доли и облегчить их покупку и продажу. Задача обеспечить прибыль по-прежнему состоит на девелоперах.
Этот механизм в Алатау хотят сделать стандартным. Принцип «токенизации по умолчанию» предполагает, что всё имущество, товары и услуги в городе при необходимости можно будет быстро переводить в цифровую форму и использовать для привлечения инвестиций, а не выстраивать всю процедуру заново для каждого проекта. Для этого хотят создать цифровой реестр и связать его с городской информационной системой.
«Всё в нашем городе, – движимое и недвижимое имущество, другие активы, услуги и товары, – должно быть токенизировано, чтоб получать такую форму буквально в один клик. Мы хотим построить в Алатау инфраструктуру, где для этого не потребуются дополнительные бумажные или другие аналоговые процедуры. Мы пытаемся изменить привычный порядок работы с активами», – пояснил Асакаев.
Правовая основа для части этой системы уже появилась. Закон об особом режиме Алатау позволяет администрации устанавливать собственные правила работы цифровых активов по согласованию с Нацбанком и финансовым регулятором. Но при этом тот же закон отдельно уточняет, что цифровая запись сама по себе не меняет правовую природу собственности, поэтому блокчейн ещё нужно правильно связать с существующими реестрами и имущественным правом.
При этом представитель МФЦА на дискуссии о цифровых активах обратил внимание, что самого закона и технической платформы для появления полноценного рынка недостаточно. Вокруг каждого реального актива должны работать хранение, страхование, подтверждение его существования и защита прав покупателя.
«Наличие регулирования ещё не означает, что рынок уже появился. Нужно понимать, где находится реальный актив, как он хранится и защищается, застрахован ли он и как обеспечиваются права инвестора. Поэтому главным показателем должно стать не количество проектов в экспериментальном режиме или выданных лицензий, а количество реальных сделок бизнеса», – подчеркнул главный директор по инновациям Администрации МФЦА Талгат Аманбаев.
А потому, чтобы задумка работала, впереди предстоит юридически определить, какие преимущества будет получать покупатель цифровых инструментов в городе Алатау, что должно происходить при банкротстве эмитента и как инвестор сможет защищать свои права в суде. Alatau City Authority предлагает для этого специальный центр сопровождения операций с токенами, но детальные правила этой конструкции ещё необходимо сформировать.
Кто же должен привести в Алатау новые деньги?
Чтобы задуманная схема вышла за пределы отдельных экспериментов, городу нужен рынок, на котором новые инструменты можно будет выпускать, покупать и перепродавать. Часть такой инфраструктуры в Казахстане уже создаётся. С 1 мая действует новое регулирование цифровых активов, а в экспериментальном режиме Нацбанка работают 34 проекта по 14 направлениям.
Одну из ключевых ролей здесь получила KASE. Биржа уже запустила отдельную площадку для цифровых финансовых активов и готовится переносить туда привычные инструменты фондового рынка. Например, существующая облигация сможет получить цифровой аналог, а новый долг компании можно будет сразу выпустить в такой форме.
«Сейчас казахстанские облигации доступны через существующий круг брокеров и других участников рынка. В цифровой форме тот же инструмент можно будет предложить гораздо большему числу инвесторов. Наша задача – расширить доступ к таким инструментам», – объяснил заместитель председателя KASE Михаил Гришко.
До конца года KASE рассчитывает провести первые такие выпуски. Причём Гришко прямо назвал Алатау одной из юрисдикций, куда в дальнейшем смогут переходить выпущенные на биржевой площадке цифровые инструменты. То есть у проекта появляется возможный путь от конкретного объекта или компании до более широкого круга инвесторов, в том числе за пределами города.
МФЦА должен помочь с другой частью задачи – привлечением иностранных денег. Его главный директор по инновациям Талгат Аманбаев считает, что Казахстану нет смысла соревноваться с крупнейшими мировыми финансовыми центрами количеством капитала. Ставку предлагают делать на реальные активы, которые находятся внутри страны: предприятия, сырьё, сельхозпродукцию, недвижимость и инфраструктуру.
«Мы не сможем превзойти Сингапур по объёму капитала, Дубай – по возможностям распространения таких инструментов, а Гонконг – по глубине рынка. Но у нас есть реальные активы, которые физически находятся здесь и которые можно перевести в цифровую форму. Поэтому главный вопрос для нас – сколько новых денег такие инструменты действительно смогут привести в экономику», – рассуждает Аманбаев.
Пока масштаб этого нового рынка несопоставим с масштабом самого Алатау. По данным правительства, интерес к первым проектам проявили 43 казахстанские и иностранные компании, но их общий объём до конца года может составить лишь около $10 млн. Для сравнения, только одного только небоскрёба Iconic Complex, который всё же хотят построить, несмотря на сейсмологические риски, оценивается более чем в $1 млрд, а общие потребности города в инфраструктуре исчисляются триллионами тенге.
А ведь для нового рынка нужны не только активы и инвесторы, но и удобный способ расчётов между ними. Потому помимо токенизации сейчас обсуждают создание «цифрового тенге», новых форм банковских депозитов и стейблкоинов – цифровых активы, стоимость которых привязана к обычной валюте.
В результате проект Алатау пересекается с более широкой перестройкой платёжной системы Казахстана.
Изначально «цифровой тенге» представлялся полноценной третьей формой национальной валюты наряду с наличными и деньгами на банковском счёте. Однако сейчас его наиболее заметное практическое применение связано с государственными расходами, где можно заранее задавать условия использования денег и отслеживать их движение. Нацбанк при этом не отказывается от розничного применения, но уже не считает его главным сценарием.
«Если говорить о том, что уже реально работает, то сегодня это прежде всего контроль за целевым использованием денег. Основную ценность цифрового тенге для государства мы пока видим именно в возможности задавать условия его расходования. Технически розничный цифровой тенге мы тоже готовы развивать, но сейчас не видим на него большого спроса со стороны населения», – признал заместитель председателя Национального банка Бинур Жаленов.
Причина в том, что массовый переход денег населения в цифровой тенге может забрать часть средств с банковских депозитов, а эти деньги сегодня используются банками для выдачи кредитов бизнесу и населению. А потому Нацбанк теперь рассматривает другой вариант: деньги останутся в коммерческих банках, но тоже получат цифровую форму и возможность автоматически взаимодействовать с новыми финансовыми инструментами.
«Если значительная часть денег перейдёт непосредственно в цифровой тенге, возникает вопрос: откуда банки будут брать средства для кредитования экономики? Поэтому мы рассматриваем модель, при которой деньги остаются на балансах банков, но получают новую цифровую форму. В перспективе цифровой тенге может больше использоваться для межбанковских и крупных расчётов, а розничные деньги останутся у банков», – пояснил Жаленов.
В Алатау же эту систему хотят дополнить ещё и собственным городским криптоактивом. По задумке Alatau City Authority, «цифровой тенге» должен обслуживать прежде всего государственные расходы, а другие программируемые расчёты смогут проходить через новый инструмент.
Однако как именно между собой будут разделены городской стейблкоин, цифровой тенге и будущие цифровые банковские депозиты, пока окончательно не определено.
Что может остановить «бесконечный двигатель»?
Неопределённость с формой расчётов – далеко не единственный и не главный вопрос. Остаётся проблема с тем, что токенизация, хоть и может помочь продать актив большему числу людей, не создаёт сама по себе новый источник капитала. Если цифровые инструменты Алатау в итоге купят те же казахстанские инвесторы на те же деньги, которые они и так вложили бы в облигации, фонды или недвижимость, изменится форма сделки, но не объём доступных денег.
Главный тест для всей схемы – сможет ли она привести именно новый капитал: новых иностранных инвесторов, небольших частных покупателей или такие фонды, которым раньше подобные проекты были неинтересны. Для этого мало снизить минимальную сумму вложения и перенести сделку в блокчейн. Инвесторам по-прежнему нужны понятная доходность и приемлемые риск.
Причём далеко не любой городской объект одинаково подходит для такого финансирования. У торгового центра, завода или арендного жилья есть выручка, из которой можно платить инвестору, всё понятно. Но вот с дорогой, водопроводом или подстанцией сложнее: прежде чем продавать инвесторам связанные с ними цифровые инструменты, необходимо определить, откуда будет возникать их доход: из тарифов, концессии, платежей государства или, может, других источников. «Бесконечный двигатель» сможет вращаться только там, где уже существует реальный денежный поток, который можно предложить инвестору вместе с цифровым инструментом.
На эту проблему ранее указывал и сам Касым-Жомарт Токаев. Ещё до нынешних подробностей о токенизации он предупреждал, что ставка на будущих инвесторов сама по себе не решает финансовую задачу нового города.
«Реализация проекта предполагает значительные капитальные и операционные затраты, что, в свою очередь, требует формирования стабильной, предсказуемой доходной базы. Текущая финансово-экономическая модель имеет определенные риски с точки зрения покрытия будущих расходов. Приток инвестиций и развитие бизнеса, на что делается ставка, – это не гарантированный источник доходов, а всего лишь прогноз и ожидание», – отмечал президент на июньском совещании по развитию Алатау.
Есть и ещё одно условие, которое легко забыть со всеми разговорами о выпуске новых активов: инвестору нужно не только купить их, но и иметь возможность выйти из вложения. Если цифровую долю легко приобрести за тысячу долларов, но потом для неё невозможно найти покупателя, низкий порог входа мало что меняет. Потому для Алатау не менее важны вторичная торговля, достаточное число покупателей и возможность использовать такие инструменты в других финансовых операциях – именно это должно превратить разовый сбор денег в постоянно работающий рынок.
Отдельный риск связан с тем, что разные части будущей системы развиваются с разной скоростью. Даже цифровой двойник Алатау, данные которого в дальнейшем могут использоваться для учёта реальных городских объектов, пока находится лишь на стадии пилотного проекта: 9 сентября Alatau City Authority договорилась с южнокорейскими компаниями только протестировать сбор и синхронизацию таких данных на ограниченной территории. Тем временем финансовые инструменты уже хотят выпускать в ближайшее время, тогда как часть цифровой инфраструктуры, которая должна подтверждать состояние стоящих за ними объектов, ещё только предстоит создать.
То же касается собственного стейблкоина Алатау. Пока объявлена сама идея, но публично не раскрыты ни его эмитент, ни механизм обеспечения, ни порядок обмена обратно на тенге или другую валюту, ни метод хранения резервов, ни ответственность перед владельцами. Поэтому сегодня это скорее предполагаемый элемент будущей платёжной системы города, чем уже существующий источник финансирования.
В итоге главный риск «бесконечного двигателя» не в том, что какой-то отдельный его элемент технически невозможно создать. Казахстан уже строит площадки для выпуска цифровых инструментов, специальные правила, новые формы денег и инфраструктуру для расчётов. Сложность в том, что все эти детали должны одновременно привести новых инвесторов, дать им ликвидный рынок и обеспечить доход именно от реальных городских проектов.
Проверить результат поэтому можно будет по нескольким довольно простым показателям: сколько денег пришло от инвесторов, которые раньше не финансировали подобные проекты, насколько дешевле стало привлекать капитал, можно ли свободно продать купленный инструмент и какую долю строительства удалось профинансировать без новых бюджетных вливаний. Если эти показатели начнут расти, выражение о «бесконечном двигателе» получит экономический смысл; если нет, Алатау рискует получить очень современную цифровую оболочку для вполне традиционной модели финансирования.
Все комментарии проходят предварительную модерацию редакцией и появляются не сразу.