Казахстан в новой сырьевой гонке: как не остаться у разбитой руды
Мировая промышленность рискует столкнуться с острым дефицитом редких металлов, – даже несмотря на то, что на развитие их производства уже выделены миллиарды долларов. Для Казахстана это шанс занять более важное место на мировом сырьевом рынке. Но воспользоваться им будет непросто. Exclusive.kz разбирает, почему наличие богатых месторождений ещё не гарантирует успеха и что мешает привлечению инвестиций.
Согласно новому исследованию Boston Consulting Group (BCG) Why Critical Mineral Shortages Are a CEO Issue («Почему дефицит критически важных минералов требует внимания руководителей компаний»), к 2040 году спрос на ряд ключевых видов сырья, включая редкоземельные элементы, графит, медь и литий, может составить 120-250% прогнозируемого предложения.
Однако, как отмечают аналитики, многие компании не имеют полного представления о своей зависимости от таких материалов. Они обычно ориентируются на стоимость закупаемого сырья, анализируют преимущественно непосредственных поставщиков и уделяют больше внимания добыче, чем переработке минералов и контролю над производственными активами.
В результате наиболее серьезные риски могут оставаться незамеченными. Особенно это касается минералов, которые используются в небольших количествах, но имеют огромное значение для производства высокотехнологичной продукции.
Для Казахстана эти выводы особенно актуальны. Страна располагает значительными разведанными запасами меди, хрома, вольфрама, лития, тантала, редкоземельных элементов и других видов сырья. По данным Организации экономического сотрудничества и развития (ОЭСР), Казахстан потенциально способен поставлять на мировой рынок 21 из 34 видов сырья, признанных критически важными для Европейского союза. При этом до сих пор около 65% территории страны остаются недостаточно изученными с геологической точки зрения.
«Большинство промышленных компаний оценивают свою зависимость от минерального сырья на основе объемов закупок и данных о прямых поставщиках. Однако зачастую именно те минералы, на которые компании тратят совсем незначительные суммы, могут привести к остановке производственных линий. Вопрос для CEO и советов директоров не в том, подвержена ли компания этим рискам. Безусловно, подвержена. Вопрос в том, предпочтут ли они оставить все как есть или найдут способ превратить существующие риски в конкурентное преимущество», – отметил Тайко Мёнкс, управляющий директор и партнер BCG, один из авторов исследования.
Маленький рынок, огромная зависимость
Одним из ключевых выводов исследования стало то, что размер рынка минерала далеко не всегда соответствует его значению для мировой экономики.
В BCG обращают внимание на особую категорию сырья, которую называют «москитными минералами» (mosquito minerals). К ней относятся, в частности, галлий, германий, иридий и мышьяк. Объемы их производства и торговли сравнительно невелики, однако нехватка даже небольшого количества такого материала способна нарушить производство дорогостоящей продукции.
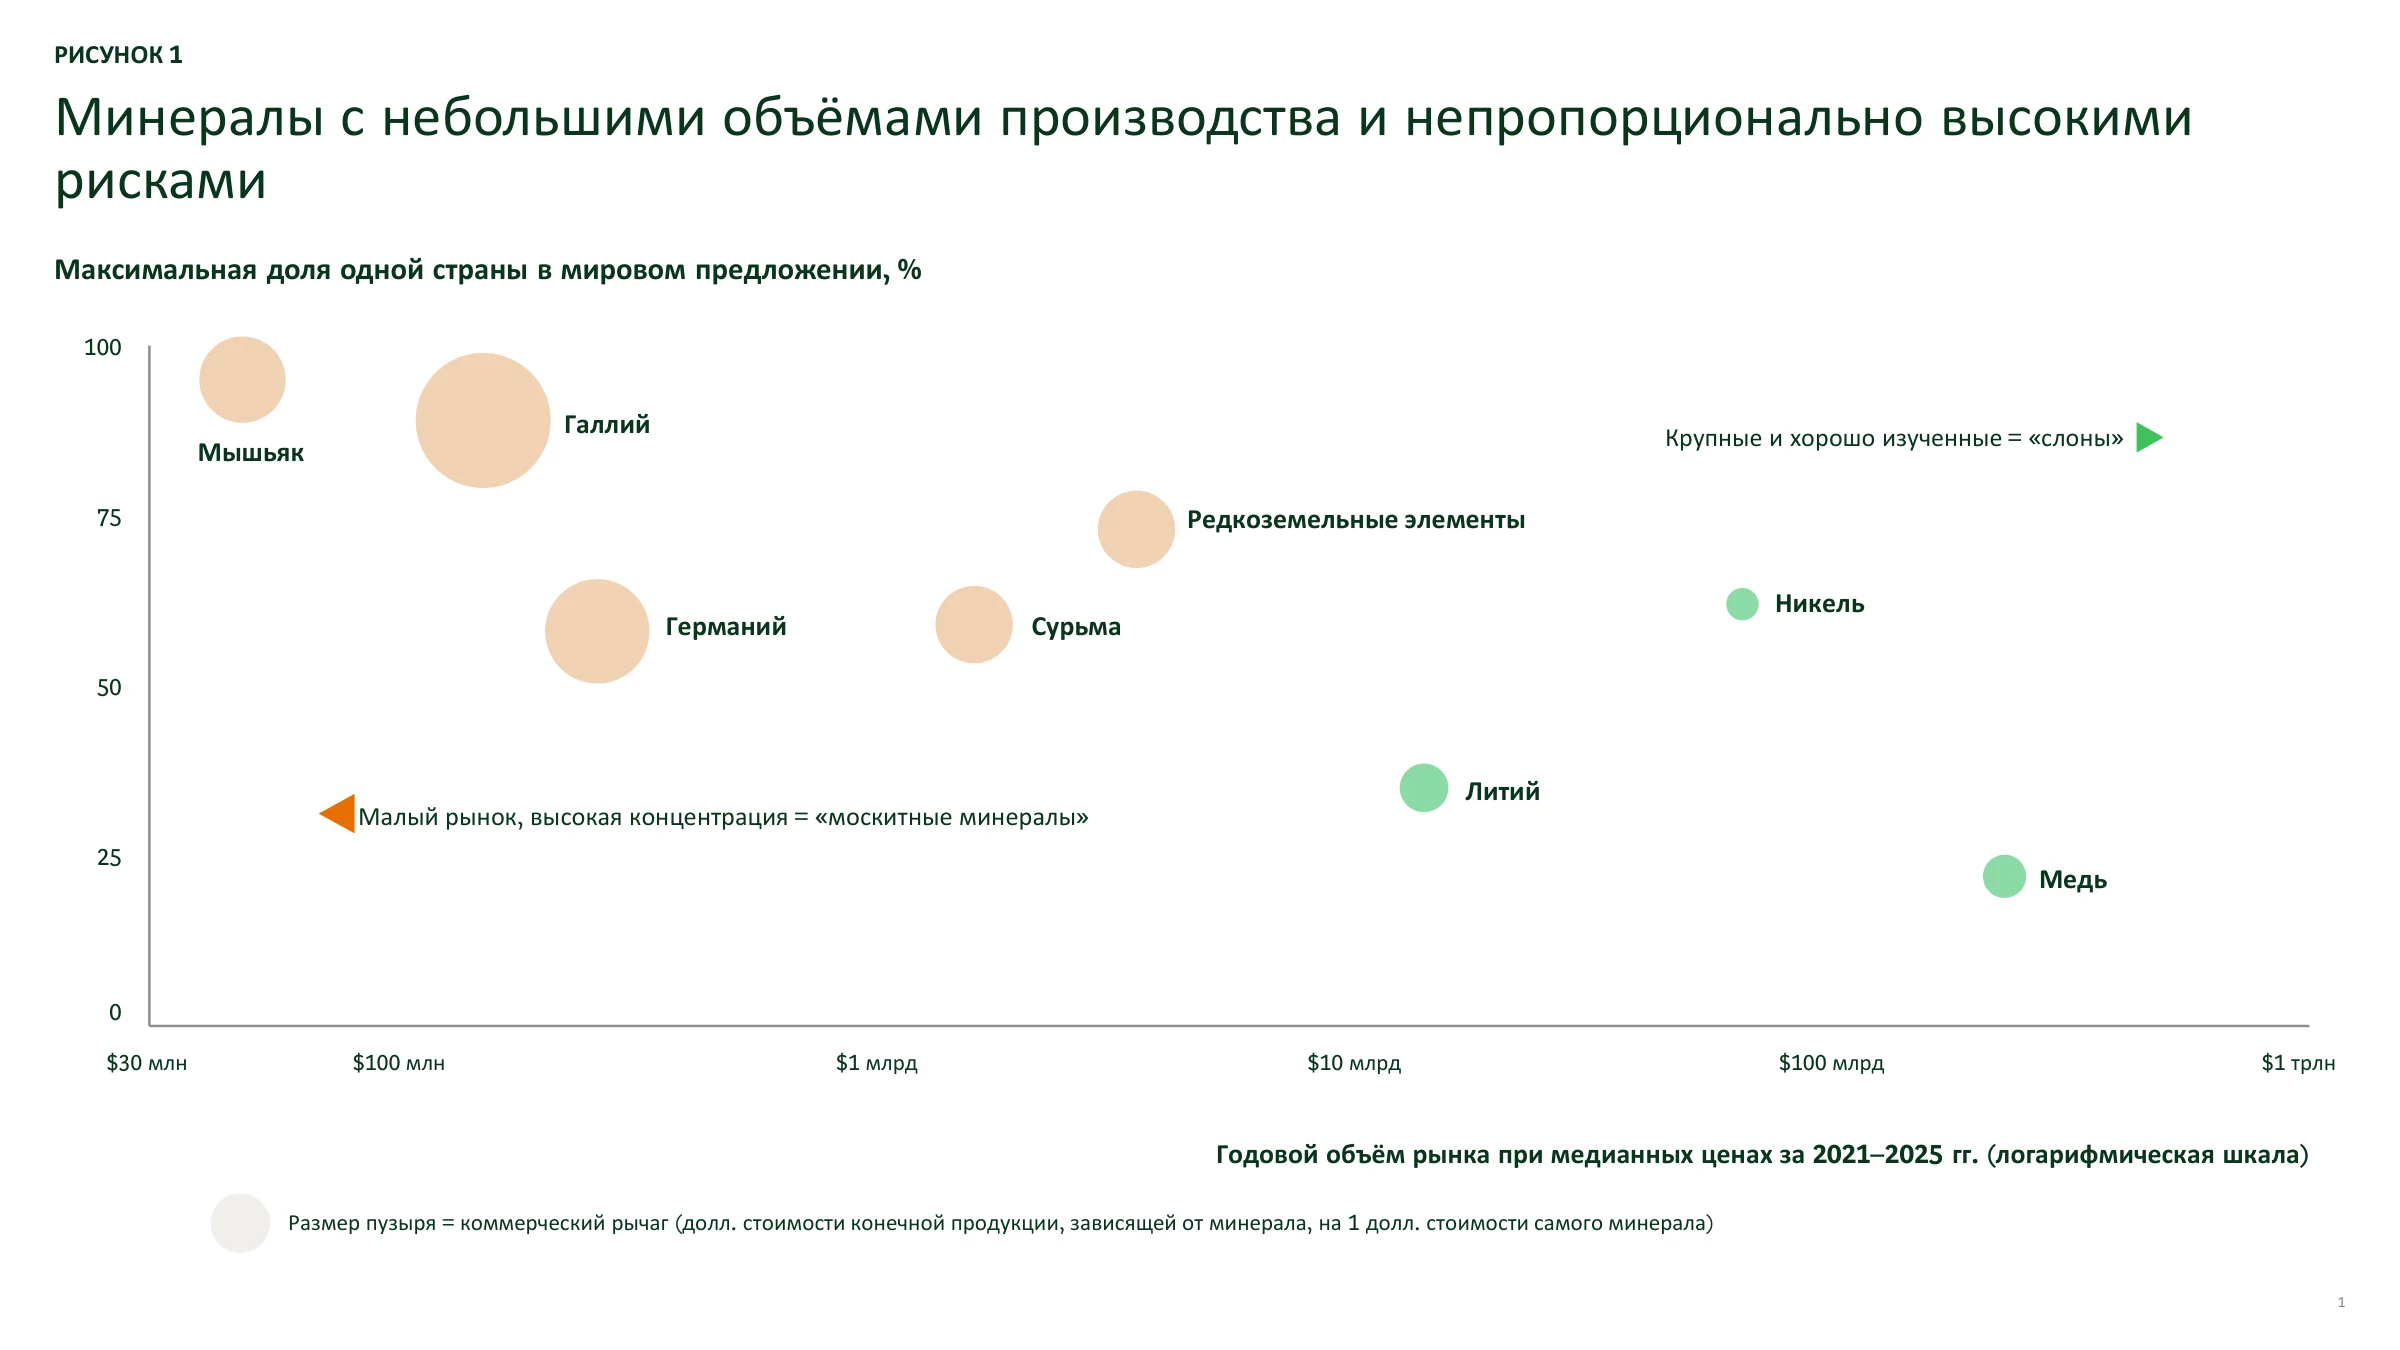
Например, мировой рынок галлия составляет менее $350 млн в год при производстве около 900 тонн. Однако, по оценкам BCG, от его поставок зависит выпуск конечной продукции стоимостью примерно $3,5 трлн.
Похожая ситуация с мышьяком: мировой рынок первичного сырья оценивается всего в $50 млн, но на одного производителя приходится около 60% поставок мышьяка сверхвысокой чистоты. Он используется в инфраструктуре связи 5G и 6G, оптических системах центров обработки данных, радиолокационных комплексах и оборонной электронике.
Дополнительная сложность заключается в том, что галлий, германий и мышьяк зачастую получают как побочные продукты переработки другого сырья. Поэтому их производство зависит прежде всего от выпуска основных металлов, и даже резкий рост цен не обязательно приведет к увеличению предложения.
Для Казахстана эта особенность открывает возможности более полного использования уже действующих металлургических предприятий.
«Выводы исследования особенно актуальны для Казахстана с учетом особенностей его минерально-сырьевой базы. Галлий, германий, рений, бериллий и тантал – это попутные продукты металлургических производств Казахстана. Хотя их вклад в экспортную выручку пока относительно невелик, значение и ценность этих минералов для глобальных цепочек поставок несоизмеримо важнее», – отметил Михаил Могучев, управляющий директор и партнер BCG.
По его словам, стратегическая роль Казахстана в этом сегменте определяется не столько объемами добычи, сколько значением этих минералов для отраслей, производство которых может остановиться даже при небольшом дефиците сырья.
Эксперт считает, что увеличить выпуск таких материалов можно не только за счет строительства новых предприятий, но и благодаря извлечению попутных компонентов на действующих медных, цинковых, глиноземных и урановых производствах. Дополнительным источником могут стать накопленные отходы горнодобывающей и металлургической промышленности.
Почему смена поставщика не всегда решает проблему
Ещё один риск связан с устройством производственных цепочек. Компания может не закупать критически важные минералы напрямую, но зависеть от них через оборудование, детали и материалы, которые используют ее поставщики.
Например, при производстве авиационной техники применяются режущие инструменты из карбида вольфрама с кобальтовой связкой. Авиастроительная компания может не закупать эти металлы как сырье, однако их дефицит способен привести к нехватке инструментов и остановке производства.
При этом исследователи подчеркивают, что важно учитывать не только географию добычи, но и то, кому принадлежат добывающие и перерабатывающие предприятия.
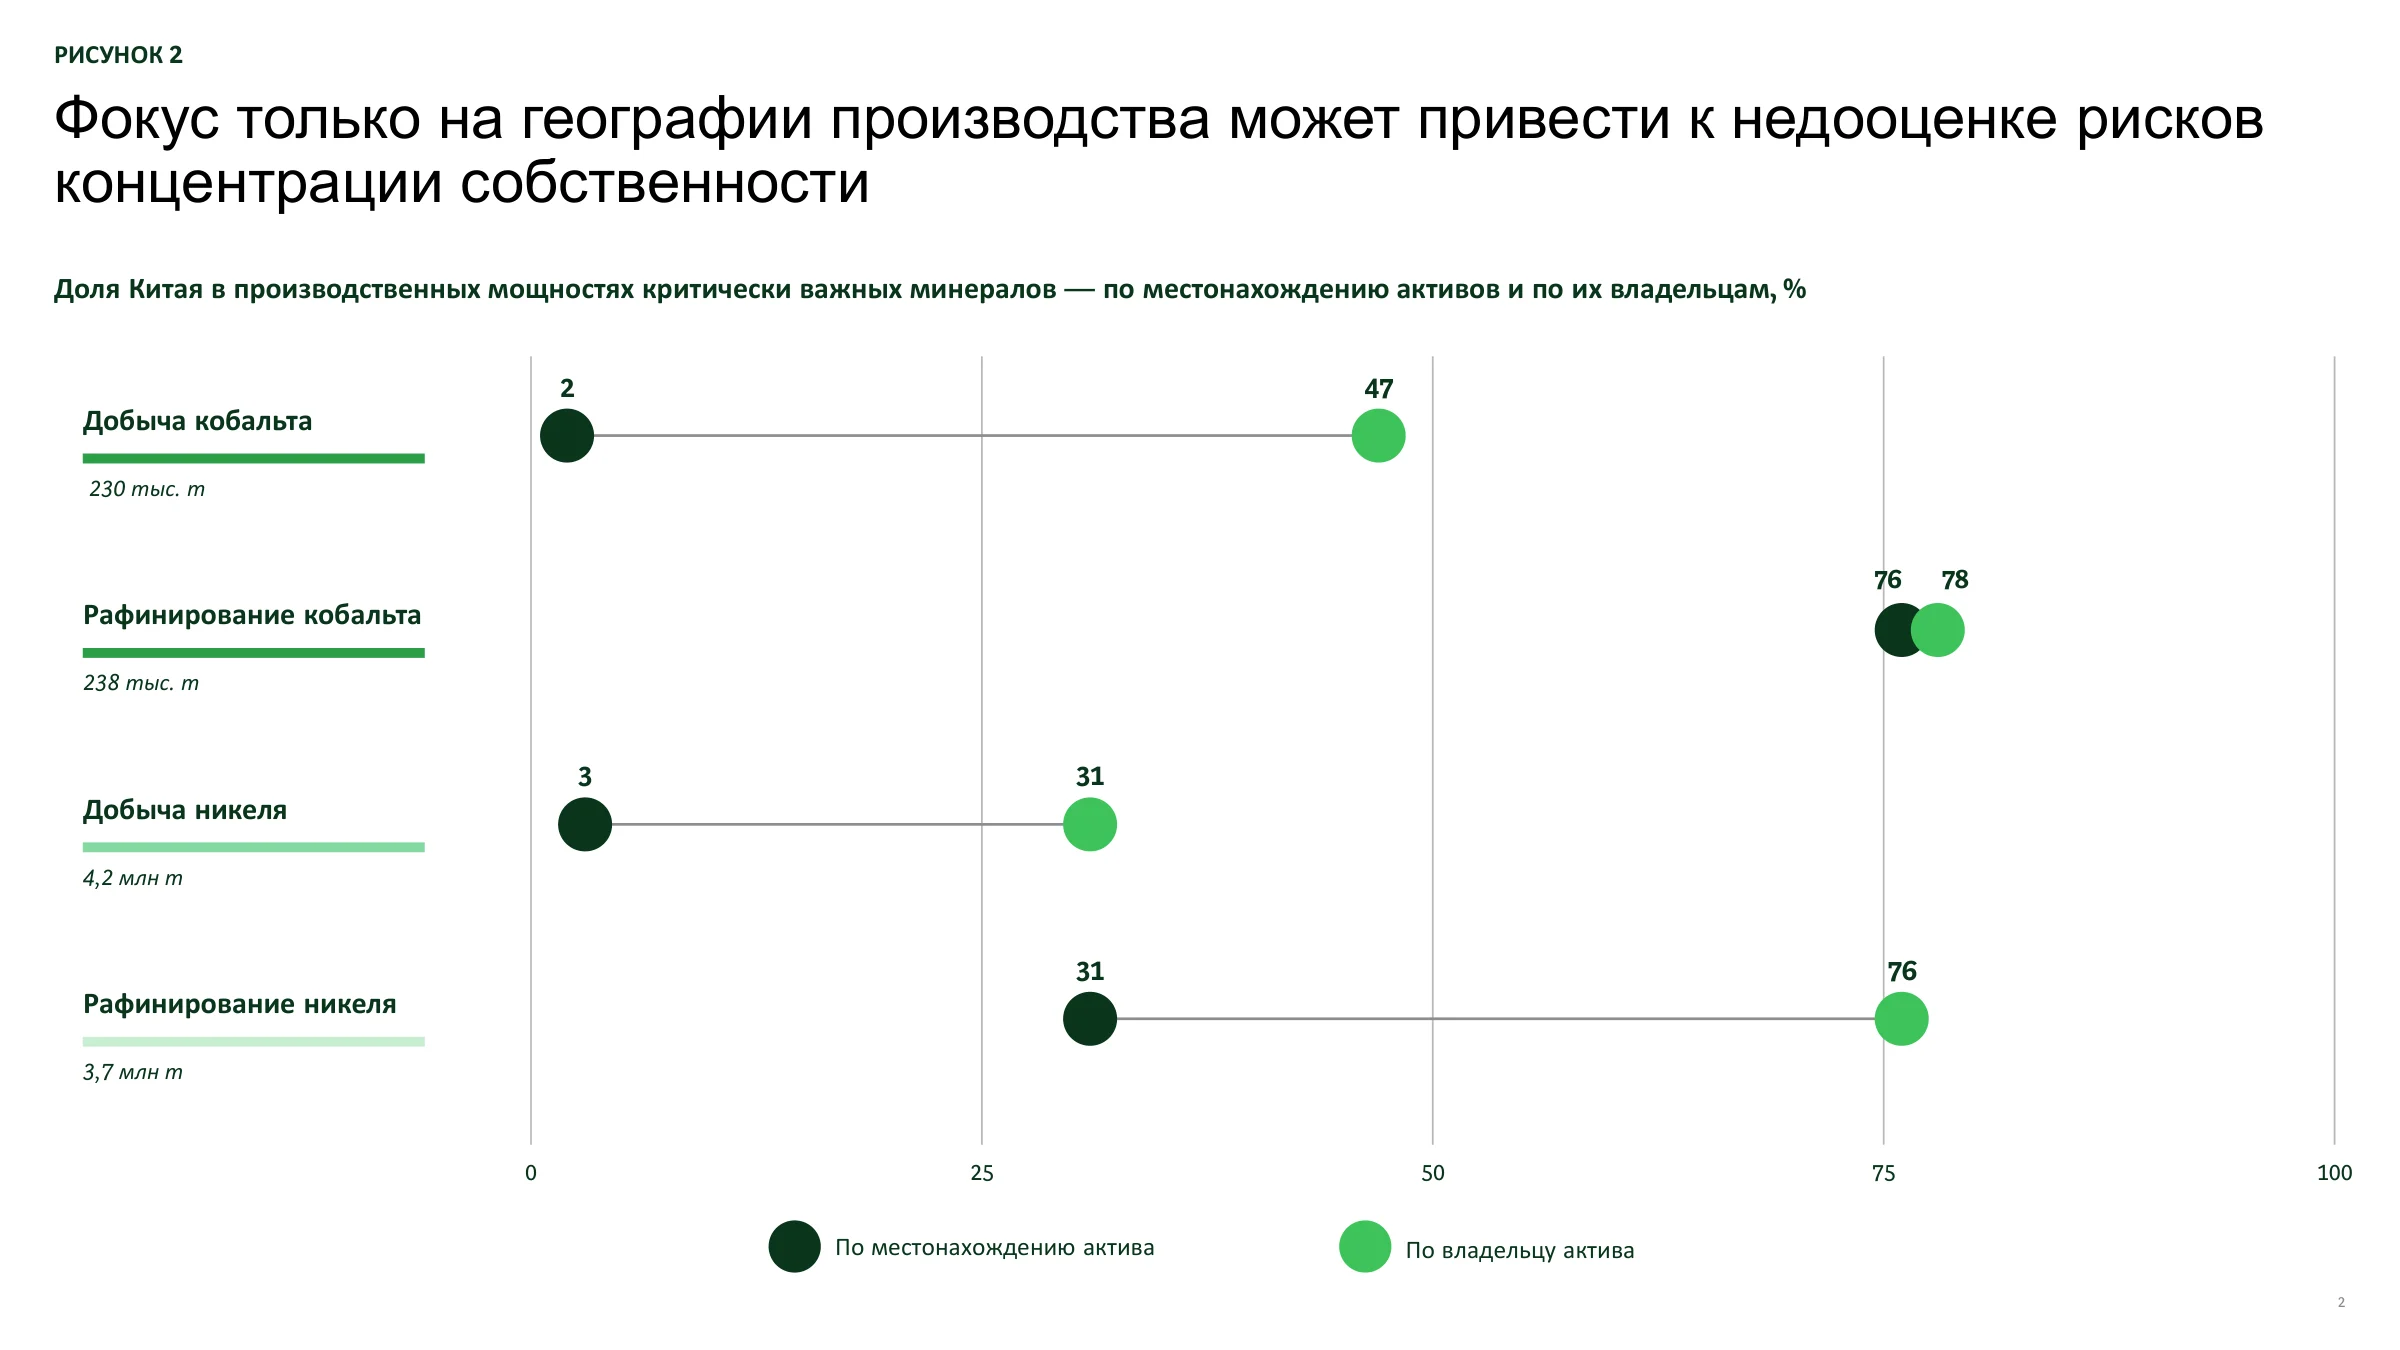
Особенно наглядно это проявляется в производстве кобальта. Согласно данным BCG, на территории Китая находится только 2% мировых мощностей по его добыче, однако китайским владельцам принадлежит 47% таких мощностей, в том числе расположенных за рубежом.
При добыче никеля аналогичное соотношение составляет 3% и 31%. Еще заметнее разница на стадии переработки: в Китае расположена 31% мощностей по рафинированию никеля, но китайским владельцам принадлежит 76%.
Таким образом, переход к поставщику из другой страны не всегда означает снижение зависимости, поскольку новые предприятия могут контролироваться теми же собственниками.
«В условиях растущей зависимости мировой промышленности от критически важных минералов роль Казахстана в глобальных цепочках поставок будет определяться не только его ресурсной базой, но и развитием собственных перерабатывающих мощностей. Казахстан уже предпринимает шаги по переходу от экспорта сырья к более глубокой переработке и развитию производства с высокой добавленной стоимостью. Важным направлением становится привлечение международных партнеров, инвестиций и передовых технологий», – подчеркнул Михаил Волков, управляющий директор и партнер BCG.
Миллиарды долларов выделены, но остаются невостребованными
На фоне растущего мирового спроса правительства развитых стран значительно увеличивают финансовую поддержку проектов в сфере критически важных минералов.
По данным Международного энергетического агентства (МЭА), в 2025 году объём государственных обязательств по финансированию таких проектов достиг примерно $65 млрд – более чем в четыре раза выше уровня 2023 года.
Однако исследование BCG выявило противоречие: несмотря на наличие средств и интерес инвесторов, значительная часть предусмотренного финансирования остается неиспользованной. В некоторых странах освоено менее 10% выделенных средств, а по ряду программ информация о заключенных сделках не раскрывалась.
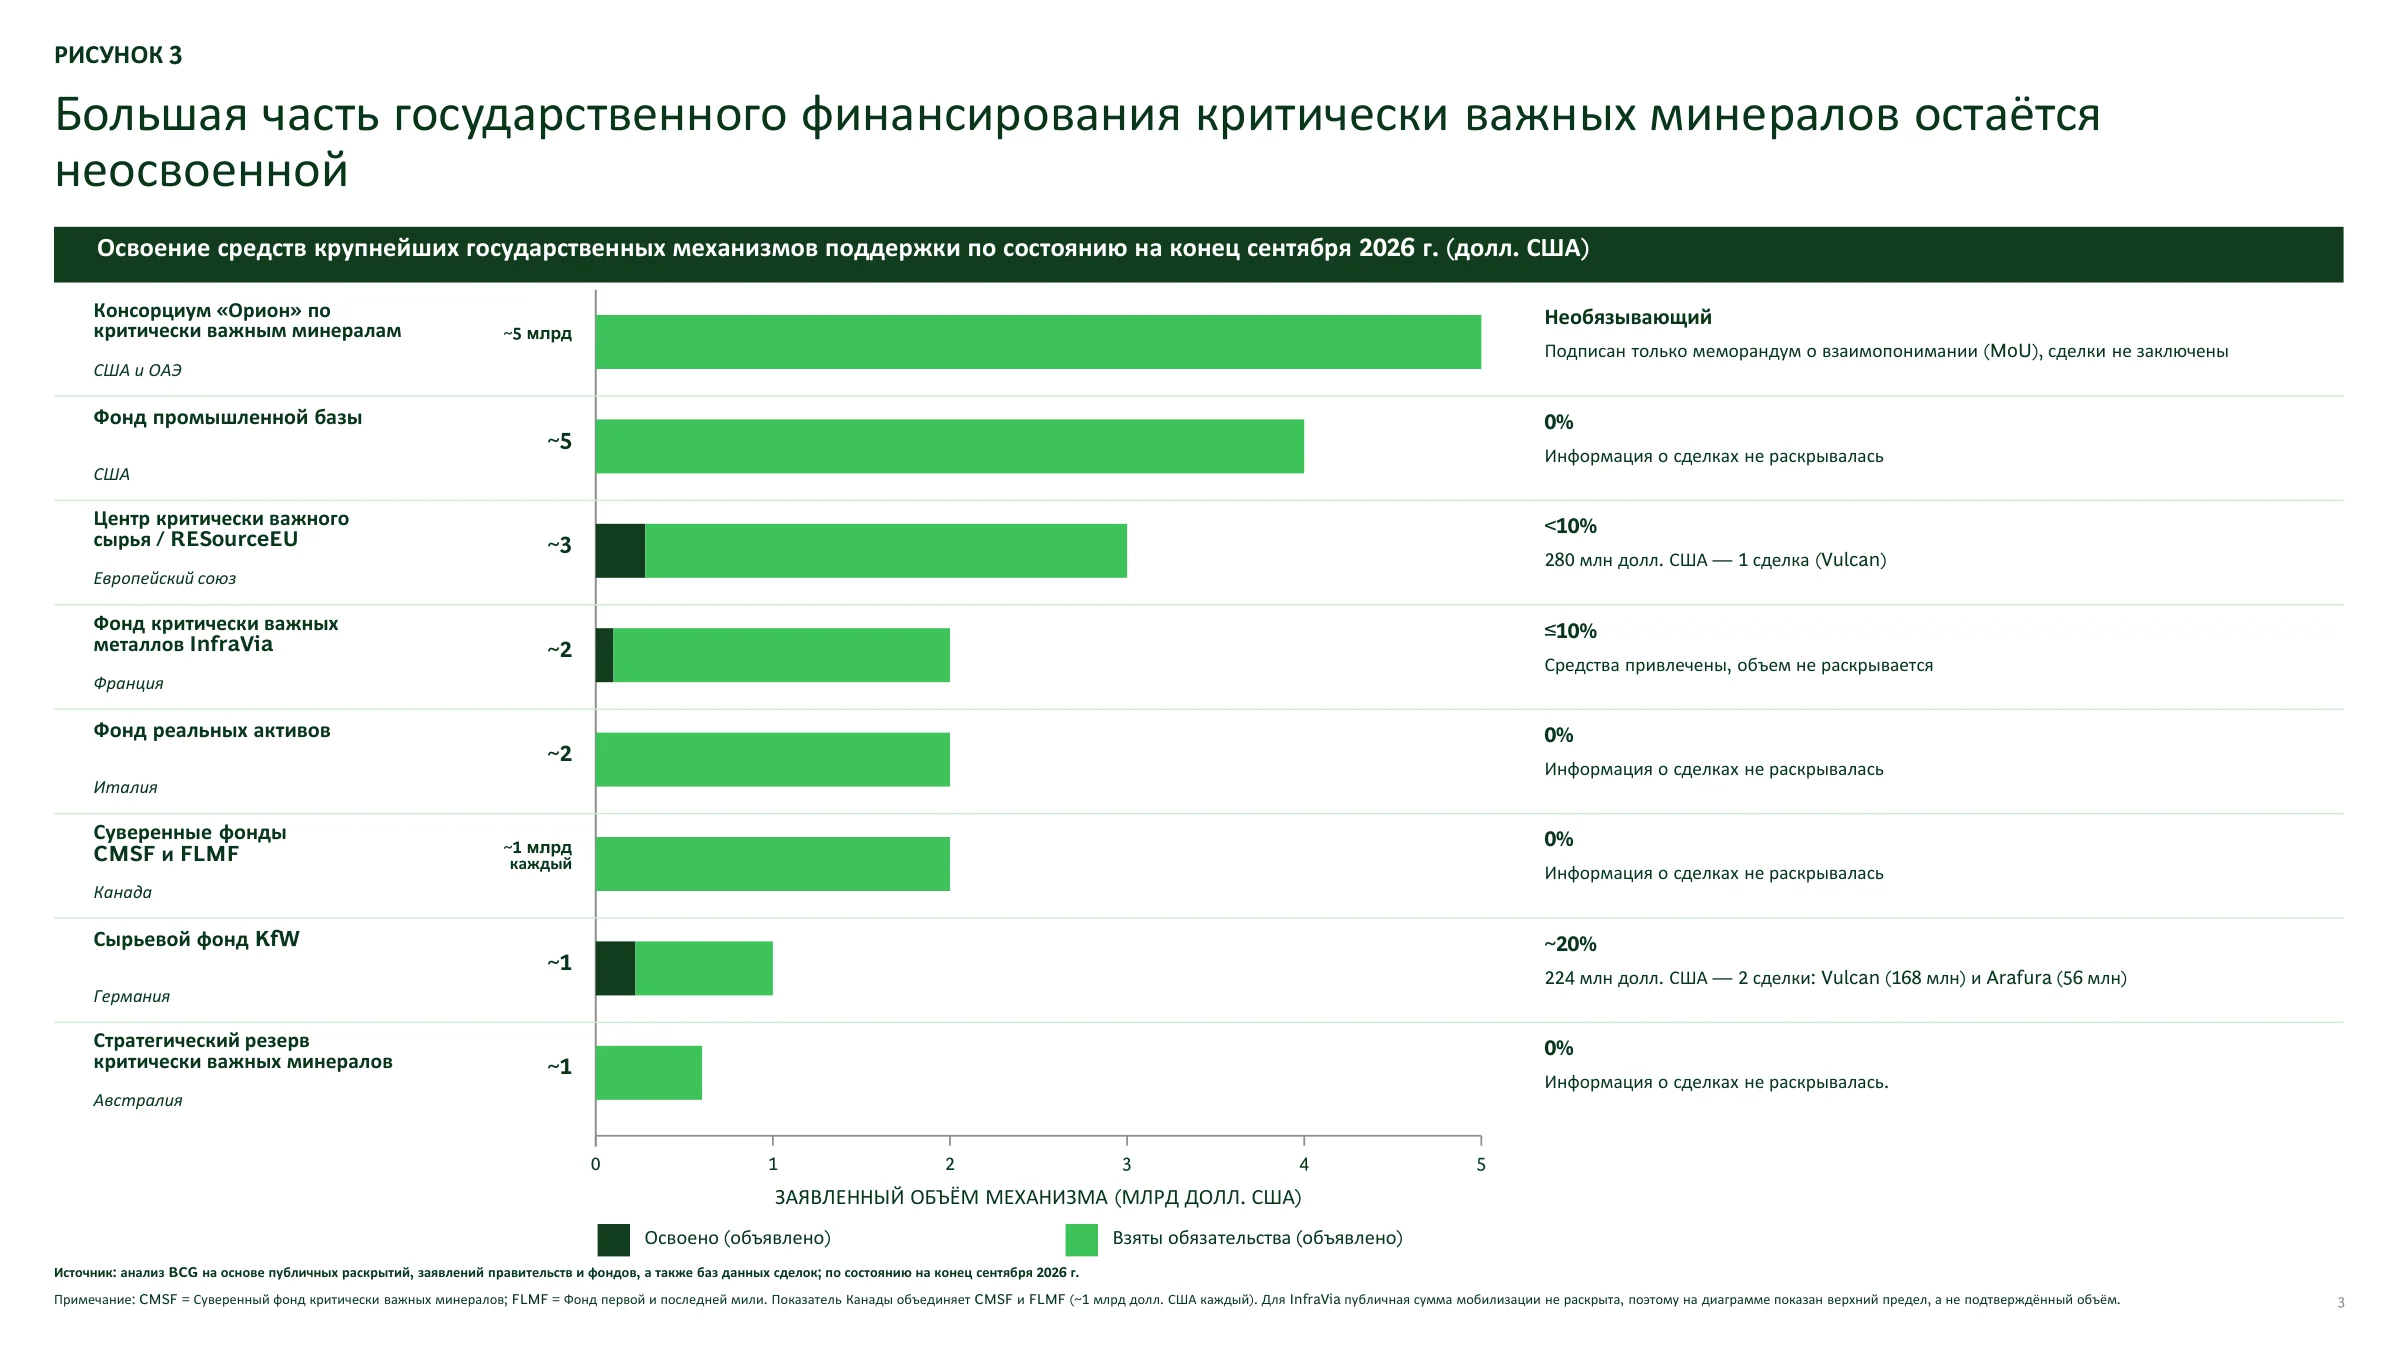
Например, для европейского механизма RESourceEU с заявленным объемом около $3 млрд была отражена лишь одна сделка на $280 млн. В Германии через сырьевой фонд KfW объемом около $1 млрд объявлены две сделки общей стоимостью $224 млн. По нескольким фондам США, Италии, Канады и Австралии информация о заключенных сделках не раскрывалась, что, впрочем, не обязательно означает отсутствие фактического финансирования.
Одна из причин такого положения заключается в условиях предоставления поддержки. Государственные механизмы обычно предполагают наличие долгосрочных соглашений о закупке будущей продукции (offtake agreements). Они позволяют инвесторам оценить перспективы проекта и снизить риски.
Однако компании, не понимающие собственных потребностей в критически важных минералах, не могут обоснованно принимать на себя подобные обязательства. В результате даже при наличии государственного финансирования проекты могут оставаться без инвестиций.
При этом государственная поддержка не является безвозмездной и сопровождается определенными требованиями. По оценке BCG, ее объем составляет лишь около одной десятой совокупных инвестиций, необходимых отрасли до 2040 года. Остальные средства предстоит привлечь преимущественно из частных источников.
В качестве одного из примеров такого сотрудничества BCG приводит американский проект Project Vault стоимостью $12 млрд, предусматривающий создание запасов стратегически важных минералов. Из этой суммы $10 млрд составляет кредит государственного Экспортно-импортного банка США, а $2 млрд – частный капитал. Организацию поставок осуществляют специализированные торговые компании, в том числе Traxys, которая после объявления о запуске проекта заключила соглашения о будущих закупках с несколькими горнодобывающими предприятиями.
«Наличие пробелов обходится компаниям дорого не только с точки зрения рисков, но и упущенных возможностей. Средства доступны, однако их получение предполагает обязательства по закупке будущей продукции. Компания не может взять на себя такие обязательства, если не понимает масштаба собственной зависимости от критически важных минералов. Именно с детального анализа этой зависимости начинается возможность получить стратегическое преимущество», – отметил Картик Валлуру, управляющий директор и старший партнер BCG, один из авторов исследования.
Какие возможности открываются для Казахстана
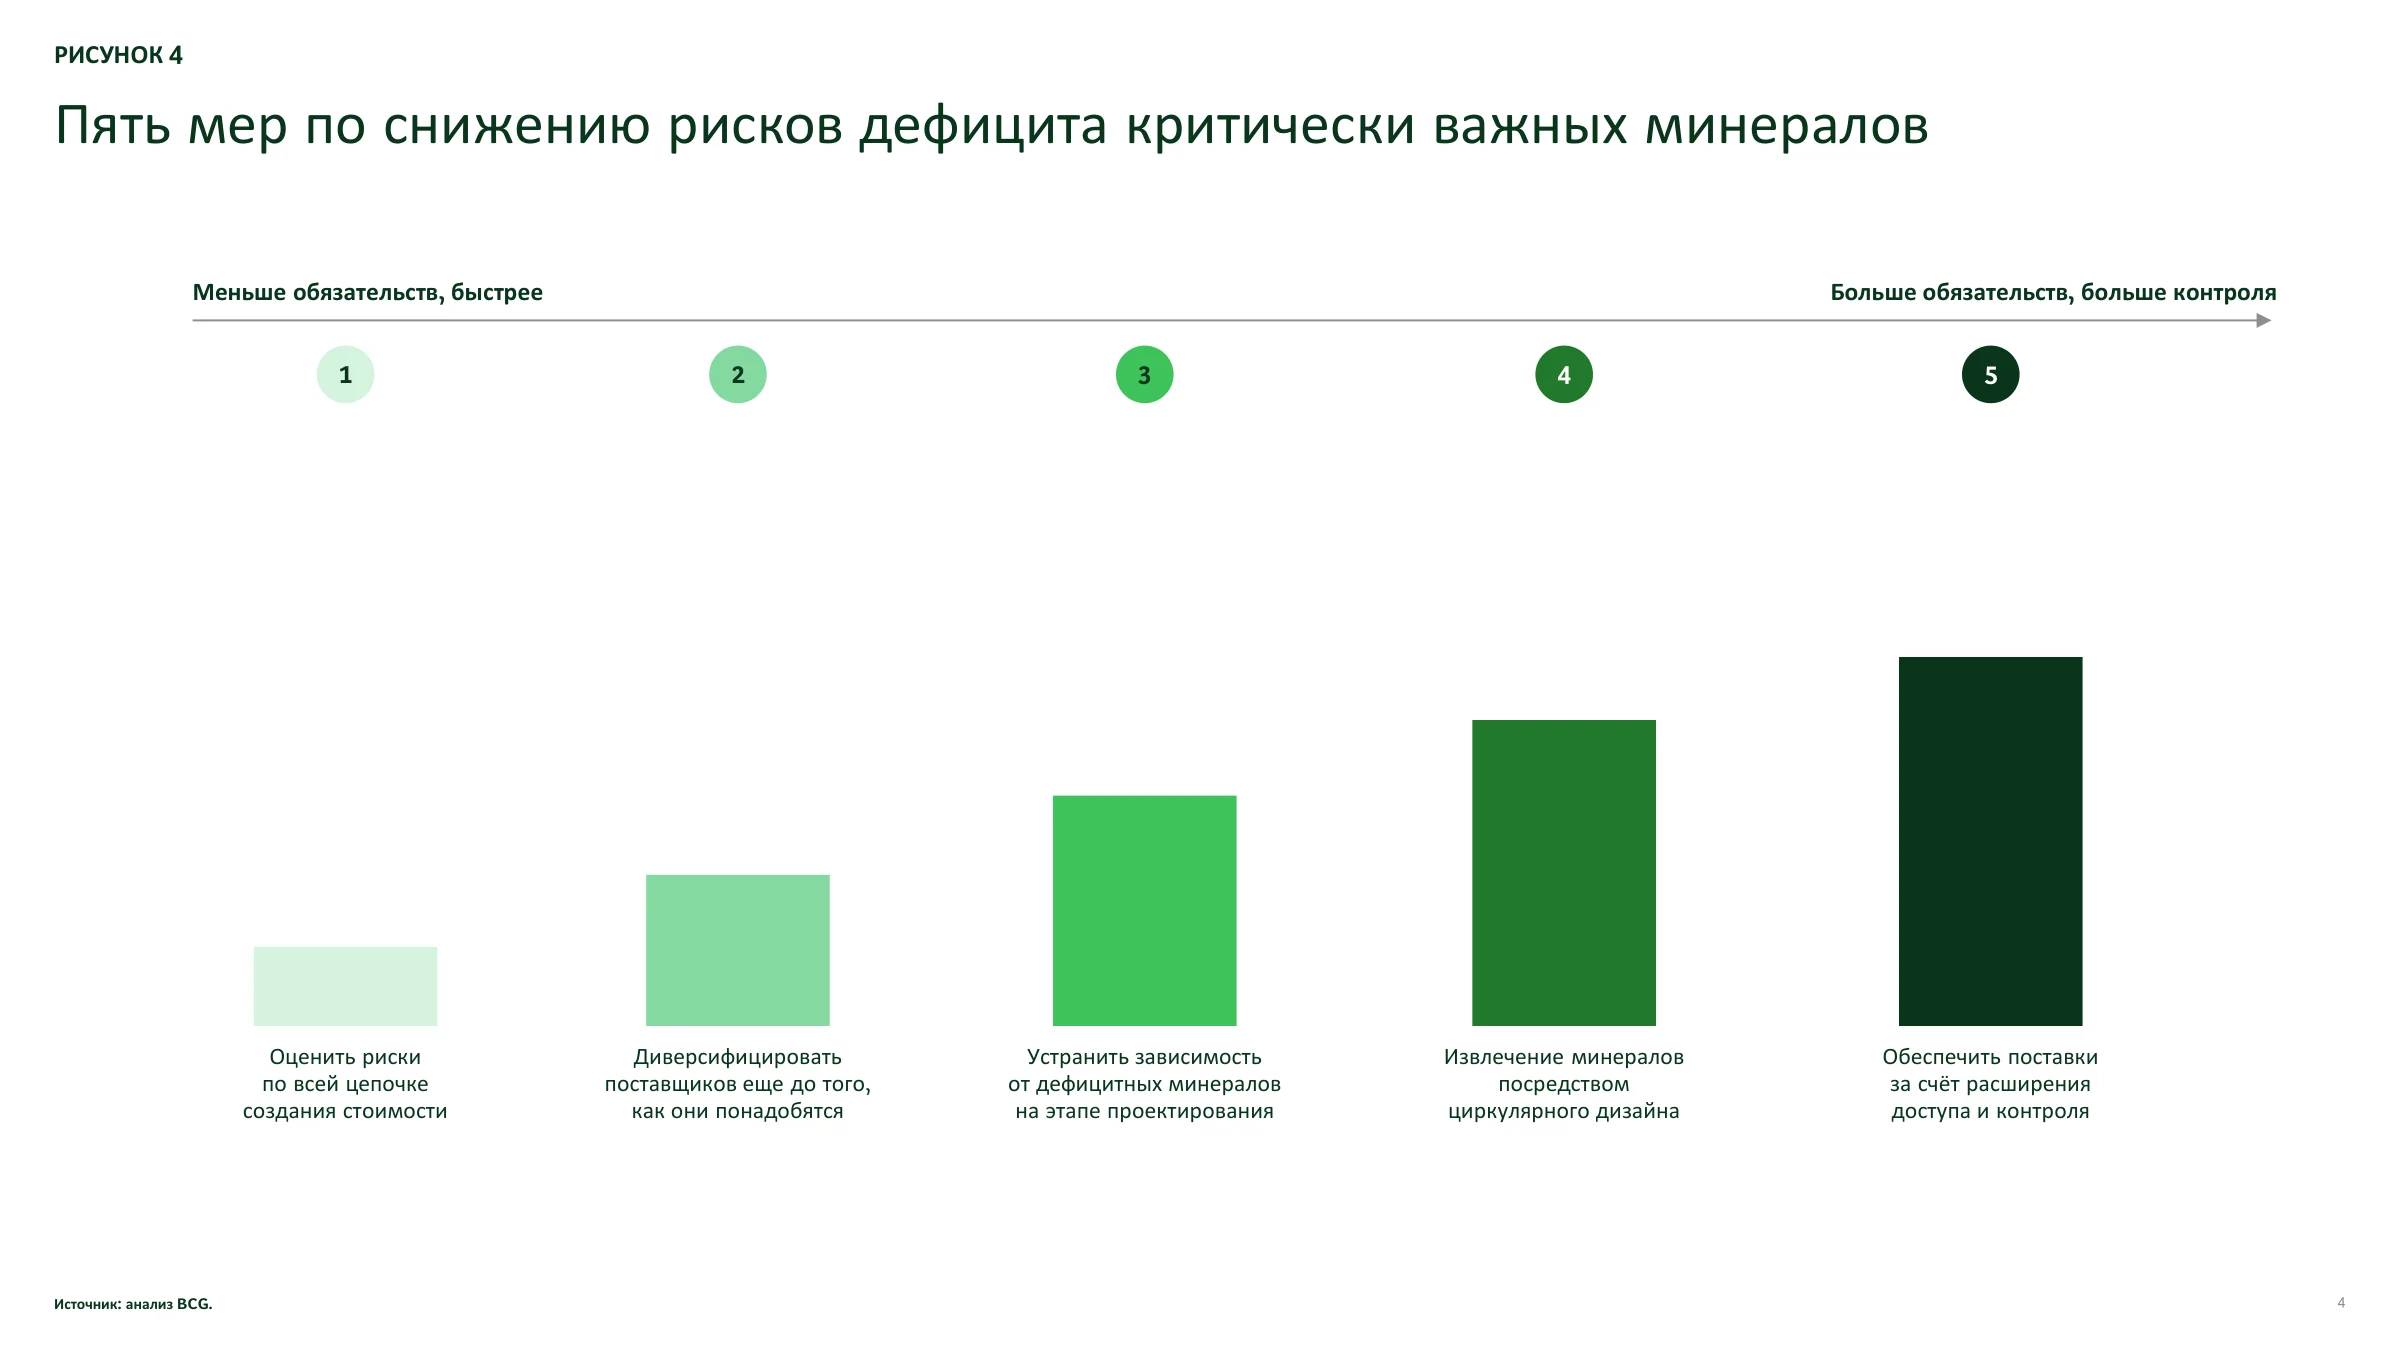
По оценке BCG, снизить зависимость от дефицитных минералов можно несколькими способами: тщательнее изучать производственные цепочки, заранее искать альтернативных поставщиков, по возможности заменять дефицитные материалы другими, развивать технологии повторного использования сырья и заключать долгосрочные соглашения, обеспечивающие более надежный доступ к поставкам.
Для Казахстана растущий мировой спрос создает возможности не только в добыче, но и в развитии перерабатывающих производств, модернизации металлургических предприятий и извлечении ценных компонентов из промышленных отходов. Вместе с тем наличие природных ресурсов само по себе не гарантирует привлечения инвестиций.
Как отмечает Михаил Волков, в последние годы интерес инвесторов расширился за пределы традиционных крупных рынков меди, лития и редкоземельных металлов. Этому способствовали геополитическая конкуренция, растущий спрос и перебои с поставками.
«Исследование BCG выявило парадокс: в развитых странах есть понимание обостряющегося дефицита критических минералов, есть сформированные стратегии критических минералов, выделяется государственное финансирование для катализации частных инвестиций, но объемы размещения этих средств сильно отстают от целевых уровней. Этот парадокс можно объяснить дефицитом качественного предложения проектов со сбалансированным уровнем рисков», – подчеркнул эксперт.
По его словам, Казахстан может воспользоваться этой ситуацией, однако успех будет зависеть от способности страны предложить международным инвесторам привлекательные проекты с приемлемым соотношением доходности и рисков, использовать необходимые меры поддержки и наладить системное взаимодействие с финансовыми институтами развитых стран.
Таким образом, ключевое «окно возможностей» для Казахстана заключается сейчас не только в увеличении поставок минерального сырья, но и в развитии его переработки. Именно способность превращать имеющиеся ресурсы в востребованную промышленную продукцию будет определять, насколько успешно страна сможет использовать растущий мировой дефицит критически важных минералов.
Иллюстрация на обложке сгенерирована с помощью ИИ
Все комментарии проходят предварительную модерацию редакцией и появляются не сразу.